 By 에디터 박세환
더존 위하고 교육, 카드매출·접대비 전표 작성 가이드 – 세무 리스크 잡는 계정과목 설정법
1. [현과] 거래처 식사 접대 (지출증빙용 현금영수증 매입)
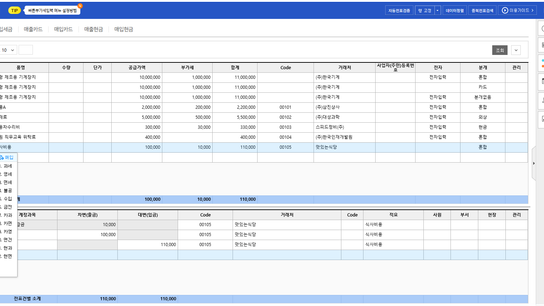
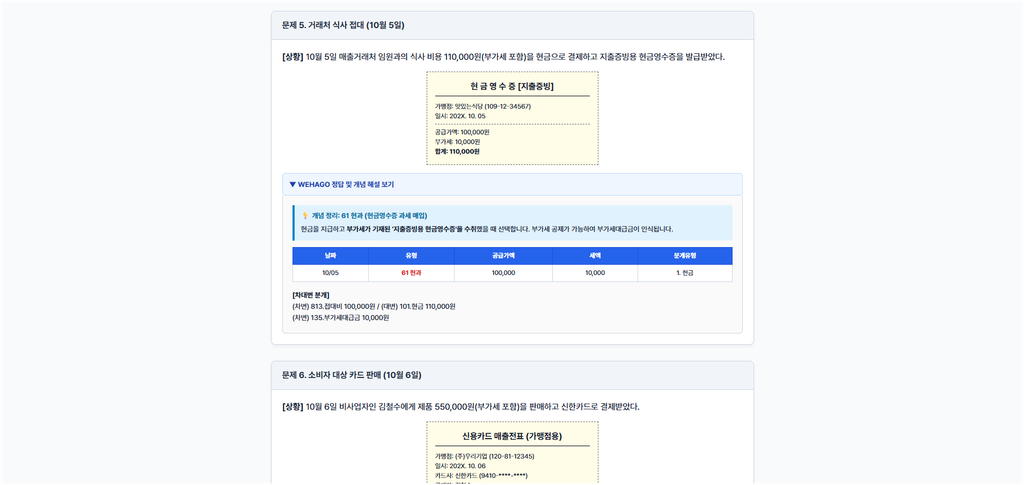
매출거래처 임원과의 식사 비용을 현금 결제하고 지출증빙용 현금영수증을 발급받은 경우입니다. 접대비 관련 지출이라도 세금계산서가 아닌 현금영수증을 받았으므로 ‘불공’이 아닌 ‘현과’로 입력합니다.
1) 실행 순서
① 유형 입력: 61번 현과 선택
② 공급가액/거래처: 공급가액란에 합계금액(110,000원)을 입력하면 공급가액(100,000원)과 부가세(10,000원)가 자동으로 분리 입력됨 / 거래처란에 식당(맛있는식당) 등록
③ 전자/분개: 현금 결제 시 분개는 1번 현금 선택
④ 계정과목 수정: 차변 계정과목을 기본값(원재료)에서 813. 접대비(또는 기업심사관련 계정에 맞게 선택)로 변경
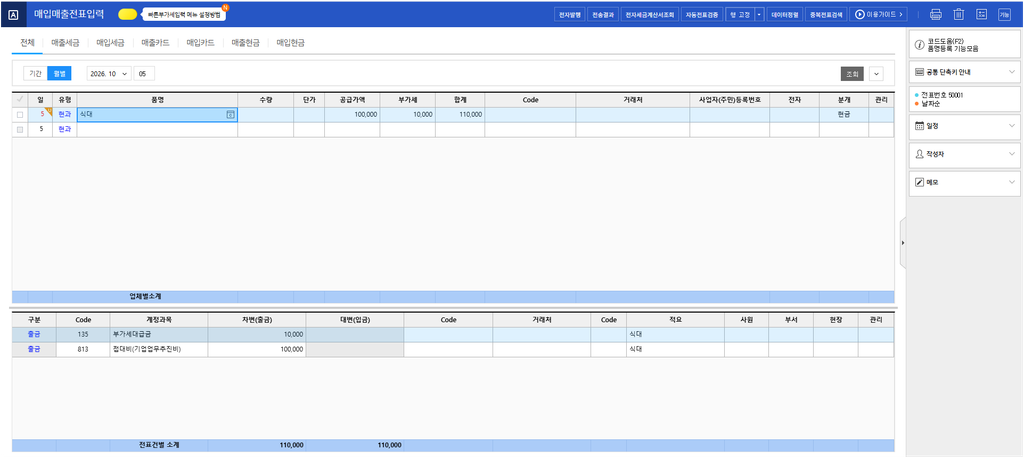
2) 실무 팁
세금계산서를 수취하고 접대비로 지출한 경우에는 54번 불공을 선택하지만, 신용카드나 현금영수증으로 결제한 접대비는 61번 현과 또는 57번 카과로 입력합니다. 이때 부가세 세액(부가세대급금)은 자동으로 분리되더라도 실무/회계 처리 시 적격증빙 불공제 항목 반영 여부를 별도로 확인해주어야 합니다.
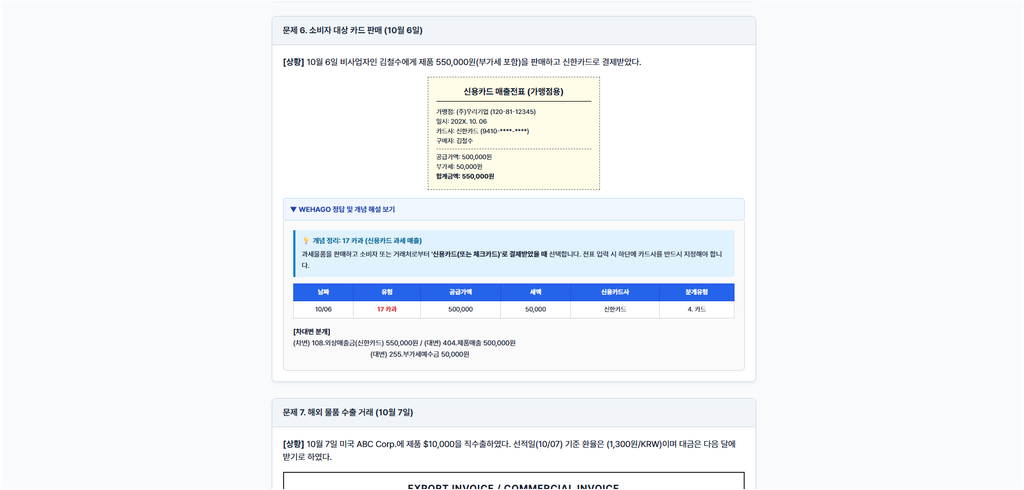
2. [카과] 소비자 대상 신용카드 매출 (신용카드 과세 매출)
비사업자(개인소비자)에게 제품을 판매하고 신용카드로 결제받은 경우입니다.
1) 실행 순서
① 유형 입력: 17번 카과 선택
② 공급가액/거래처: 공급가액란에 합계금액(550,000원)을 입력하면 공급가액(500,000원)과 부가세(50,000원)가 자동으로 분리 입력됨 / 거래처란에 구매자(김철수) 입력
③ 신용카드사 선택: 팝업창(또는 카드사 란)에서 해당 신용카드사(신한카드)를 반드시 선택
④ 분개: 분개유형은 4번 카드 선택
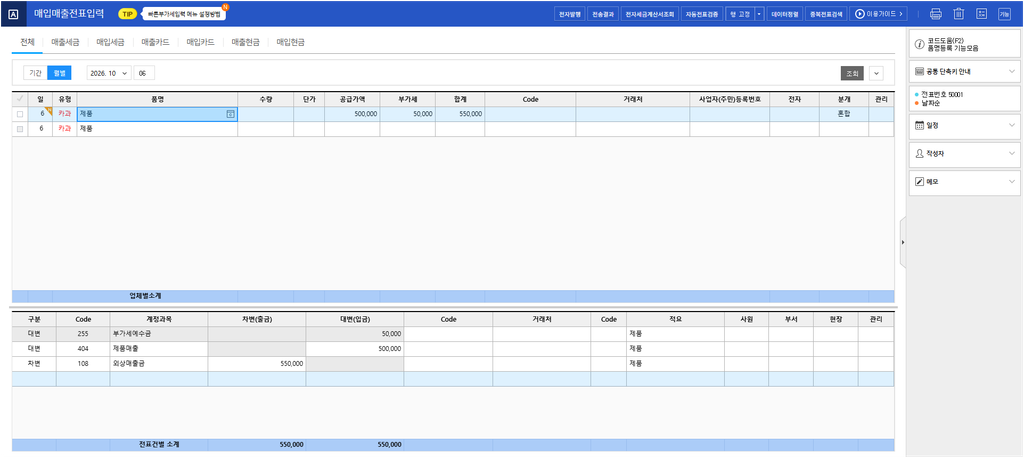
2) 실무 팁
‘카과’ 매출 전표는 차변 계정과목이 108. 외상매출금(또는 미수금)으로 설정되며, 외상채권의 거래처가 제품 구매자가 아닌 ‘신한카드(카드사)’로 자동 연결되는지 반드시 확인해야 나중에 카드 대금이 입금될 때 채권 정산이 원활하게 진행됩니다.
회계 프로그램에서 현과·카과 등 다양한 유형의 매입매출전표를 입력하는 것은 단순한 숫자 입력 작업이 아닙니다. “어떤 적격증빙과 계정과목으로 처리해 세무 리스크를 줄이고, 카드사·거래처 관리를 통해 정확한 채권·채무 결산 산출물을 만들 것인가”를 결정하는 중요한 세무·회계 작업입니다. 처음부터 꼼꼼하게 입력해 두어야 나중에 부가세 신고나 법인세·종합소득세 결산 때 계정과목 및 거래처 재수정이라는 골치 아픈 일을 줄일 수 있습니다.
글만으로 이해하기 어렵거나, 실제 내 사업장/담당 업무에 맞춘 WEHAGO 1:1 실무 교육(매입매출전표, 부가세, 원천세, 법인세, 결산, 연말정산, 종합소득세)이 필요하신 분은 언제든 문의(corea@uos.ac.kr)해 주세요.